Domain ölschleger.de kaufen?
Wir ziehen mit dem Projekt
ölschleger.de um.
Sind Sie am Kauf der Domain
ölschleger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ölschleger.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
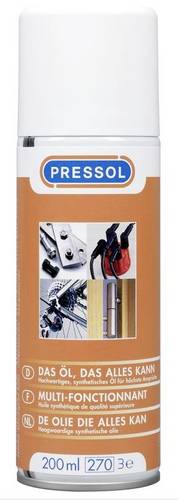
Pressol 09096 Schmieröl 1St.Sprachen: Deutsch, Französisch, Niederländisch Hochwertiges, synthetisches Öl für höchste Ansprüche Für den universellen Einsatz in Haus, Garten und Garage Schmiert Türscharniere und -schlösser, Fahrräder, Mopeds, Rollläden, Schubladen Schützt Türschlösser vor dem Zufrieren, Garten- und Sportgeräte Pflegt Gummidichtungen, Kunststoffe im Auto, Fahrräder, Mopeds, Metalle aller Art Unterkriecht Wasser bei Zündanlagen, elektrischen Schaltern, Kabeln Löst Rost, Schmutz, Teerflecken4,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
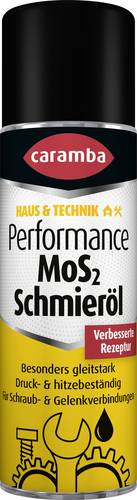
Caramba Schmieröl MoS2 300mlRostlöser, Schmier- und Kriechöl Multifunktionsöl zur Rostlockerung, Schmierung und Pflege von Schraub- und Gelenkverbindungen. Dank gutem Kriechvermögen werden festgerostete Schraubverbindungen im Handumdrehen gelockert, Feuchtigkeit verdrängt, vor Korrosion geschützt und trockene Bauteile optimal geschmiert. Der Feststoffanteil sorgt für gleitaktive Eigenschaften, Quietsch- und Knarrgeräusche werden beseitigt, schütz vor Verschleiß und ist bis 300 °C druck- und hitzebeständig.7,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Tribologie und Schmierungstechnik 71, 4 (2024), Fachbücher von Manfred JungkDas Fachbuch "Tribologie und Schmierungstechnik 71, 4 (2024)" bietet eine umfassende Analyse und Diskussion aktueller Forschungsergebnisse im Bereich der Tribologie und Schmierungstechnik. Es vereint Beiträge von verschiedenen Experten, die sich mit unterschiedlichen Aspekten der Materialverhalten und der Reibungstechnik befassen. Die behandelten Themen reichen von experimentellen Untersuchungen der Tragfähigkeit maschinell bearbeiteter Oberflächen bis hin zu innovativen Ansätzen zur Messung von Partikelemissionen in Bremssystemen. Darüber hinaus wird die Anwendung von physik-informierten Deep Learning-Methoden zur Analyse von geschmierten Kontakten mit Oberflächenrauhigkeit thematisiert. Dieses Buch richtet sich an Fachleute und Studierende im Bereich Maschinenbau und verwandten Disziplinen, die sich mit den Herausforderungen und Entwicklungen in der Tribologie auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tribologie und Schmierungstechnik 72, 5, Fachbücher von Thomas Lohner, Mirek Göbel, Justus Rüthing, Regine Schmitz, Juliane Heydemann, Emil Elbaek, J. Torben Terwey, Frank HaupertDas Fachbuch "Tribologie und Schmierungstechnik 72, 5" bietet eine fundierte Auseinandersetzung mit aktuellen Fragestellungen der Tribologie und Schmierungstechnik im Maschinenbau. Es richtet sich an Fachleute und Studierende, die sich mit den komplexen Zusammenhängen von Reibung, Verschleiss und Schmierung auseinandersetzen möchten. Das Buch beleuchtet sowohl theoretische Grundlagen als auch praxisnahe Anwendungen, wobei verschiedene Testmethoden und experimentelle Ansätze vorgestellt werden. Die Autoren präsentieren detaillierte Analysen zu realen Kontaktflächen, Druckverteilungen und den Einfluss von Schmierbedingungen auf die Leistung von Maschinenkomponenten. Durch die systematische Untersuchung von Reibungsverhalten und Verschleissmechanismen liefert das Werk wertvolle Erkenntnisse für die Optimierung von Tribologiekonzepten. Die Inhalte basieren auf aktuellen Forschungsergebnissen und bieten einen umfassenden Überblick über die Herausforderungen und Lösungsansätze in der Tribologie. Die praxisorientierten Fallstudien und experimentellen Ergebnisse unterstützen die Anwendung der theoretischen Konzepte in der industriellen Praxis. Die präzise Darstellung der Testparameter und die kritische Analyse der Ergebnisse machen das Buch zu einer wichtigen Ressource für die Weiterentwicklung von Schmierungstechniken.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pressol 09096 Schmieröl 1St.Sprachen: Deutsch, Französisch, Niederländisch Hochwertiges, synthetisches Öl für höchste Ansprüche Für den universellen Einsatz in Haus, Garten und Garage Schmiert Türscharniere und -schlösser, Fahrräder, Mopeds, Rollläden, Schubladen Schützt Türschlösser vor dem Zufrieren, Garten- und Sportgeräte Pflegt Gummidichtungen, Kunststoffe im Auto, Fahrräder, Mopeds, Metalle aller Art Unterkriecht Wasser bei Zündanlagen, elektrischen Schaltern, Kabeln Löst Rost, Schmutz, Teerflecken4,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Caramba Schmieröl MoS2 300mlRostlöser, Schmier- und Kriechöl Multifunktionsöl zur Rostlockerung, Schmierung und Pflege von Schraub- und Gelenkverbindungen. Dank gutem Kriechvermögen werden festgerostete Schraubverbindungen im Handumdrehen gelockert, Feuchtigkeit verdrängt, vor Korrosion geschützt und trockene Bauteile optimal geschmiert. Der Feststoffanteil sorgt für gleitaktive Eigenschaften, Quietsch- und Knarrgeräusche werden beseitigt, schütz vor Verschleiß und ist bis 300 °C druck- und hitzebeständig.7,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CRC MULTI OIL Schmieröl 500mlMULTI OIL ist das vielseitig einsetzbare Kriech- und Schmieröl mit Lebensmittelzulassung NSF H1. Es enthält hochreine, farblose Weißöle mit hervorragenden Kriech- und Schmiereigenschaften. Das Öl verdrängt Feuchtigkeit, löst schwergängige Schraubverbindungen und schmiert Gelenke, Gestänge, Scharniere, Verschlüsse, usw. MULTI OIL ist geruchlos, silikonfrei und temperaturbeständig bis 150°C. MULTI OIL ist auch in der Lebensmitteltechnik gemäß NSF H1 universell einsetzbar, selbst wenn ein Lebensmittelkontakt nicht vollständig ausgeschlossen werden kann. Mit Permalock-Spezialsprühkopf für höchste Sicherheit in der Lebensmittelproduktion.17,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tribologie und Schmierungstechnik 71, 2, Fachbücher von Jonas Schütz, Steffen Jäger, Armin Lohrengel, Merle Hanse, Tilmann Linde, Kai von Schulz, Christoph Paridon, Julian Röder, Georg Jacobs, Marius Hofmeister, Thomas Decker, Katharina Schmitz, Christian HeinrichDas Fachbuch "Tribologie und Schmierungstechnik 71, 2" bietet eine umfassende Analyse aktueller Forschungsergebnisse und Entwicklungen im Bereich der Tribologie und Schmierungstechnik. Die Autoren, darunter Marius Hofmeister und Jonas Schütz, präsentieren innovative Ansätze zur Validierung des Flow-Factor-Konzepts für scherverdünnende Flüssigkeiten. Zudem wird die Anwendung von akustischen Messungen und maschinellem Lernen zur Überwachung des Zustands von Planetenlagern in Windkraftgetrieben behandelt. Ein weiteres Kapitel widmet sich der Reduzierung von Energieverlusten und der Erhöhung der Sicherheit von Druckkranzlagern durch die Profilierung der Laufflächen. Die Methodik zur Produktentwicklung, die auf Effizienz und Akustik von E-Mobilitätsgetrieben abzielt, rundet das Buch ab. Dieses Werk ist eine wertvolle Ressource für Fachleute und Studierende, die sich mit den neuesten Trends und Technologien in der Schmierungstechnik auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.